Cách Lập Kế Hoạch Mua Bất Động Sản Trong 12 Tháng: Cẩm Nang Lộ Trình Tài Chính Và Săn Lùng Tài Sản
Mua bất động sản là một trong những quyết định tài chính lớn nhất trong cuộc đời mỗi người, đòi hỏi không chỉ nguồn vốn tích lũy vững vàng mà còn cần một chiến lược chuẩn bị cực kỳ bài bản. Rất nhiều nhà đầu tư cá nhân thường thất bại hoặc bỏ lỡ cơ hội vàng chỉ vì mua sắm theo cảm hứng nhất thời, thiếu tầm nhìn kiểm soát dòng tiền và không có lộ trình thời gian rõ ràng. Việc xây dựng một bảng kế hoạch chiến lược chi tiết kéo dài trong 12 tháng sẽ giúp bạn làm chủ hoàn toàn tài chính cá nhân, tối ưu hóa đòn bẩy vay mượn và tự tin sở hữu bất động sản mơ ước một cách an toàn nhất.
Lộ trình từng bước để lập kế hoạch mua nhà đất trong 12 tháng khoa học và hiệu quả nhất gồm những gì? Hãy cùng khám phá cẩm nang chuyên sâu ngay sau đây.
1. Bản Chất Và Tầm Quan Trọng Của Lộ Trình 12 Tháng
Trước khi bắt tay vào hành trình thực hiện, nhà đầu tư cần thấu hiểu sâu sắc vì sao mốc thời gian 12 tháng là khoảng thời gian lý tưởng nhất để chuẩn bị:
Thời gian đủ để thanh lọc tài chính và tối ưu điểm tín dụng: 12 tháng là khoảng thời gian hoàn hảo để bạn cơ cấu lại các khoản nợ ngắn hạn, thanh toán dư nợ thẻ tín dụng, xây dựng lịch sử tín dụng sạch giúp việc vay vốn ngân hàng sau này trở nên dễ dàng với lãi suất ưu đãi nhất.
Giai đoạn đủ dài để khảo sát kỹ lưỡng thị trường và thẩm định pháp lý: Tránh tình trạng vội vã xuống tiền mua phải tài sản tranh chấp, 12 tháng cho phép bạn kiên nhẫn quan sát nhịp biến động giá của thị trường và săn lùng những sản phẩm ngộp tài chính giá tốt.
2. Chi Tiết Lộ Trình 4 Giai Đoạn Trong Kế Hoạch 12 Tháng Mua Bất Động Sản
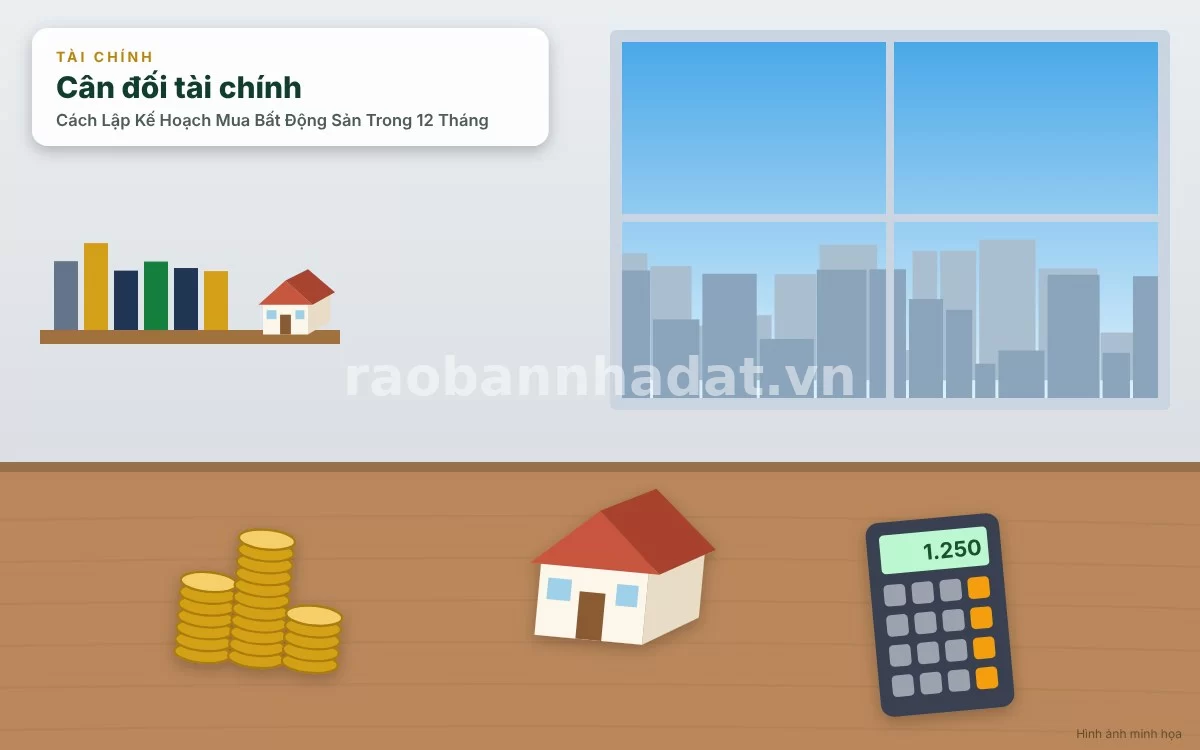
Để đạt được mục tiêu sở hữu bất động sản an toàn, hãy chia hành trình 12 tháng thành 4 giai đoạn cốt lõi sau đây:
Giai Đoạn 1: Rà Soát Tài Chính, Tối Ưu Dòng Tiền (Tháng 1 - Tháng 3)
Tập trung bóc tách tổng tài sản hiện có, thiết lập ngân sách tiết kiệm chặt chẽ hằng tháng, thanh toán dứt điểm các khoản nợ tiêu dùng lãi suất cao và làm việc với ngân hàng để thẩm định trước hạn mức vay tối đa có thể được phê duyệt.
Giai Đoạn 2: Xác Định Tiêu Chí Tài Sản Và Khoanh Vùng Thị Trường (Tháng 4 - Tháng 6)
Lên danh sách chi tiết các tiêu chí bắt buộc về vị trí, diện tích, phân khúc (đất nền, chung cư hay nhà phố) và mức giá tối đa. Tiến hành khảo sát thực tế tối thiểu từ 15-20 sản phẩm tại khu vực mục tiêu để nắm bắt mặt bằng giá chung.
Giai Đoạn 3: Săn Lùng Cơ Hội, Thẩm Định Pháp Lý Và Đàm Phán (Tháng 7 - Tháng 9)
Tận dụng mối quan hệ với các chuyên viên môi giới uy tín, kiên nhẫn tìm kiếm các sản phẩm ngộp tài chính hoặc chủ nhà cần bán gấp. Kiểm tra nghiêm ngặt tính pháp lý sổ hồng, quy hoạch tại văn phòng đăng ký đất đai.
Giai Đoạn 4: Hoàn Tất Thủ Tục Pháp Lý, Ký Hợp Đồng Và Giải Ngân (Tháng 10 - Tháng 12)
Tiến hành ký hợp đồng đặt cọc công chứng, hoàn thiện hồ sơ vay vốn ngân hàng (nếu có), nộp thuế trước bạ và nhận bàn giao giấy chứng nhận quyền sử dụng đất chính chủ.
3. Bảng Tổng Hợp So Sánh Các Mốc Công Việc Trong Kế Hoạch 12 Tháng
Dưới đây là bảng thống kê tóm tắt giúp nhà đầu tư dễ dàng theo dõi tiến độ công việc qua từng quý trong năm:
| Quý Trong Lộ Trình (12 Tháng) | Mục Tiêu Trọng Tâm Của Quý | Công Việc Chi Tiết Cần Thực Hiện | Kết Quả Cần Đạt Được |
|---|---|---|---|
| Quý 1 (Tháng 1 - 3) | Quản trị tài chính & Làm sạch tín dụng | Thống kê dòng tiền, trả nợ tiêu dùng, làm việc với ngân hàng test room tín dụng | Xác định chính xác tổng ngân sách tối đa và hạn mức vay |
| Quý 2 (Tháng 4 - 6) | Xác định tiêu chí & Khảo sát thực địa | Lập checklist tiêu chí tài sản, đi thực tế nhiều khu vực, so sánh giá cả | Khoanh vùng rõ ràng 2-3 khu vực và phân khúc mục tiêu |
| Quý 3 (Tháng 7 - 9) | Săn hàng ngộp & Thẩm định pháp lý | Kết nối môi giới, chọn lọc sản phẩm giá tốt, kiểm tra quy hoạch, đàm phán giá | Chốt được căn bất động sản ưng ý và đặt cọc an toàn |
| Quý 4 (Tháng 10 - 12) | Hoàn tất giao dịch & Sang tên sở hữu | Ký hợp đồng công chứng, giải ngân vốn vay ngân hàng, đóng thuế, sang tên sổ hồng | Chính thức sở hữu hợp pháp tài sản trong tay |
4. Những Sai Lầm Phổ Biến Khiến Kế Hoạch 12 Tháng Bị Phá Sản
Rất nhiều nhà đầu tư non kinh nghiệm từng chịu tổn thất nặng nề do vướng phải các sai lầm chiến lược:
Thay đổi tiêu chí liên tục giữa chừng do tâm lý FOMO (Sợ bỏ lỡ): Đang lên kế hoạch mua căn hộ chung cư nhưng thấy đất nền vùng ven sốt ảo lại vội vàng lao vào mua theo đám đông, dẫn đến việc vỡ trận ngân sách ban đầu.
Không dự phòng các khoản chi phí phát sinh ngoài hợp đồng: Quên tính toán các chi phí công chứng, phí môi giới, tiền sửa chữa nhà và lãi suất vay biến động trong quá trình giao dịch, khiến thâm hụt dòng tiền mặt trầm trọng.
5. Bí Quyết Thực Chiến Kỷ Luật Bản Thân Và Tối Ưu Hóa Kế Hoạch Mua Nhà
Để đảm bảo hành trình 12 tháng diễn ra suôn sẻ và đạt kết quả thắng lợi tuyệt đối, hãy áp dụng ngay các kinh nghiệm thực chiến sau:
Thiết lập bảng theo dõi tiến độ tài chính trực quan (Dashboard cá nhân): Cập nhật số tiền tiết kiệm hàng tháng và các mốc công việc lên ứng dụng quản lý hoặc sổ tay cá nhân để duy trì sự kỷ luật cao độ.
Luôn giữ tâm lý bình tĩnh, không vội vàng ở những tháng cuối năm: Nếu đến tháng thứ 11 mà vẫn chưa tìm được sản phẩm ưng ý, tuyệt đối không mua đại cho xong mà hãy kiên nhẫn gia hạn thêm thời gian để bảo vệ dòng vốn.
Kết Luận
Nắm vững và thực hiện nghiêm ngặt các bước trong cách lập kế hoạch mua bất động sản trong 12 tháng sẽ giúp bạn tự tin kiểm soát tài chính, loại bỏ mọi rủi ro cảm xúc và tiến đến việc sở hữu tài sản một cách vững chãi nhất. Tầm nhìn chiến lược và sự kỷ luật chính là chìa khóa thành công. Chúc bạn hoàn thành xuất sắc kế hoạch 12 tháng và sở hữu bất động sản thắng lợi mỹ mãn!