Kinh nghiệm bán nhà đang thế chấp ngân hàng: Quy trình an toàn và hợp pháp
Việc sở hữu một ngôi nhà nhưng vẫn còn khoản vay thế chấp tại ngân hàng là thực trạng rất phổ biến của nhiều chủ nhà hiện nay. Khi có nhu cầu chuyển nhượng tài sản để xoay vòng vốn hoặc đổi nơi sinh sống, không ít người cảm thấy lo lắng vì nghĩ rằng nhà đang cắm ngân hàng thì không thể bán được. Trên thực tế, hoàn toàn có thể giao dịch mua bán nhà đang thế chấp một cách hợp pháp nếu bạn nắm vững quy trình, thủ tục và biết cách xử lý tài chính minh bạch. Bài viết này sẽ chia sẻ toàn bộ kinh nghiệm thực chiến giúp bạn giao dịch nhanh chóng và an toàn tuyệt đối.
1. Nhà đang thế chấp ngân hàng có bán được không? Hiểu đúng về bản chất
Nhiều người lầm tưởng rằng tài sản đang thế chấp tại ngân hàng (Sổ đỏ đang do ngân hàng giữ) là tài sản bị kê biên hoặc không được quyền giao dịch chuyển nhượng. Đây là một quan niệm chưa chính xác.
Quyền sở hữu và quyền định đoạt tài sản
Theo quy định của pháp luật dân sự hiện hành, chủ sở hữu vẫn có toàn quyền định đoạt (bán, tặng, cho) tài sản của mình, kể cả khi tài sản đó đang dùng để bảo đảm khoản vay tại tổ chức tín dụng. Tuy nhiên, điều kiện bắt buộc là mọi giao dịch chuyển nhượng phải được sự đồng ý của ngân hàng nhận thế chấp hoặc khoản vay phải được thanh toán dứt điểm để giải chấp trước khi tiến hành sang tên sổ đỏ cho người mua.
Tại sao nhiều người chọn bán nhà đang thế chấp?
- Cần dòng tiền lớn để đầu tư kinh doanh hoặc giải quyết việc gia đình.
- Muốn chuyển đổi sang bất động sản khác phù hợp hơn.
- Áp lực trả lãi suất vay vốn hằng tháng và muốn thanh khoản nhanh để giảm tải tài chính.
2. Các phương án xử lý khoản vay thế chấp khi bán nhà
Tùy thuộc vào tiềm lực tài chính của bản thân, thỏa thuận với người mua và chính sách của từng ngân hàng, bạn có thể lựa chọn một trong các phương án xử lý khoản vay phổ biến sau đây:
Phương án 1: Sử dụng tiền cọc của người mua để giải chấp (Phổ biến nhất)
Nếu người mua có sẵn tài chính và đồng ý với phương án này, họ sẽ đặt cọc một khoản tiền lớn (thường từ 20% đến 50% giá trị căn nhà hoặc đủ để tất toán khoản vay). Số tiền cọc này sẽ được chuyển trực tiếp vào ngân hàng để thanh toán gốc lẫn lãi, sau đó ngân hàng sẽ tiến hành trả lại Sổ đỏ để làm thủ tục công chứng sang tên cho bên mua.
Phương án 2: Người mua nhận nợ thay hoặc vay tiếp gói tín dụng cũ
Một số ngân hàng cho phép người mua kế thừa khoản vay cũ nếu họ đáp ứng đầy đủ điều kiện về thu nhập và điểm tín dụng. Tuy nhiên, phương án này khá phức tạp về thủ tục thẩm định và ít được áp dụng rộng rãi.
Phương án 3: Chủ nhà tự huy động vốn bên ngoài để giải chấp trước
Nếu có nguồn tài chính tự có hoặc vay mượn người thân tạm thời, bạn có thể tất toán khoản vay trước để rút sổ ra ngoài. Việc sở hữu "sổ sạch" trên tay sẽ giúp quá trình rao bán và đàm phán giá với người mua diễn ra thuận lợi, nhanh chóng hơn rất nhiều.
3. Quy trình 5 bước bán nhà đang thế chấp ngân hàng an toàn tuyệt đối
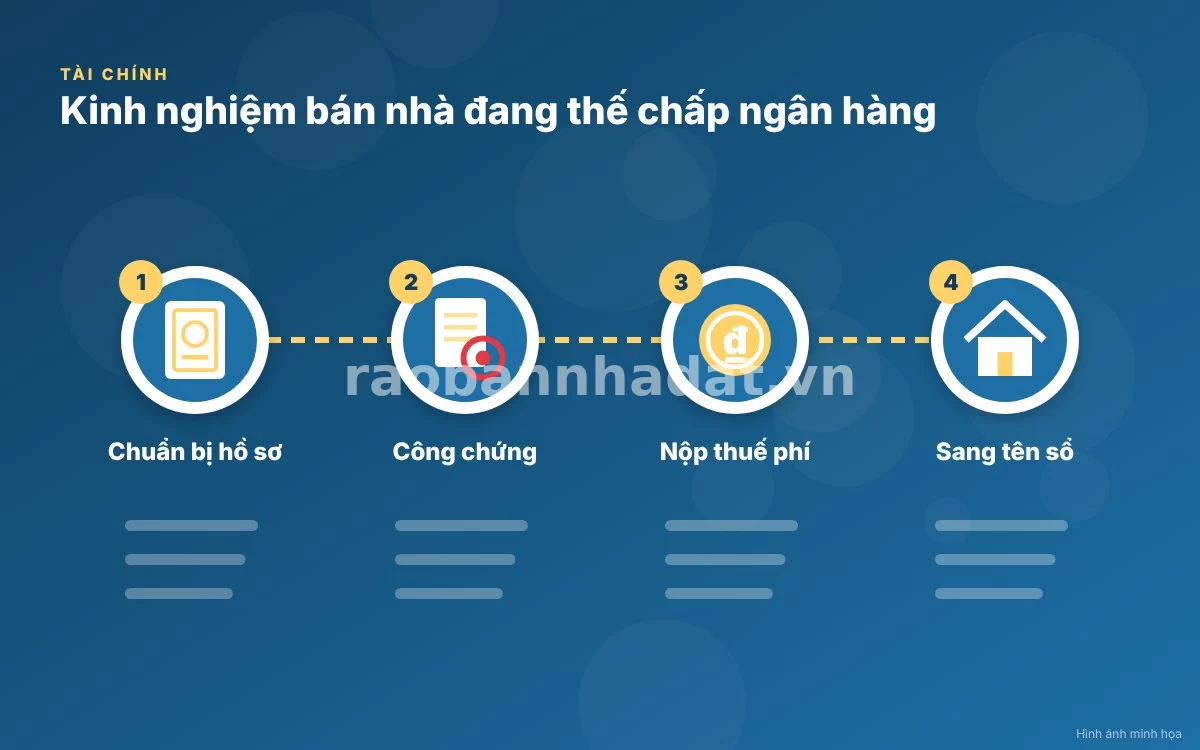
Để đảm bảo không rủi ro về mặt pháp lý và dòng tiền, bạn cần tuân thủ nghiêm ngặt quy trình chuẩn hóa gồm 5 bước sau đây:
- Bước 1: Kiểm tra lại khoản vay và thông báo với ngân hàng: Đến gặp cán bộ tín dụng để kiểm tra chính xác số dư gốc, tiền lãi còn lại và phí phạt trả trước hạn (nếu có). Thông báo ý định bán nhà để nắm rõ quy trình giải chấp riêng của ngân hàng đó.
- Bước 2: Tìm kiếm người mua và thống nhất phương án tài chính: Minh bạch thông tin nhà đang thế chấp ngay từ đầu với người mua hoặc môi giới. Ký hợp đồng đặt cọc ba bên (Chủ nhà - Người mua - Đại diện ngân hàng hoặc văn phòng công chứng làm chứng).
- Bước 3: Tiến hành giải chấp và rút sổ đỏ: Sử dụng tiền đặt cọc của người mua (hoặc tiền tự có) để nộp vào ngân hàng tất toán khoản vay. Ngân hàng ra thông báo giải chấp và bàn giao lại Sổ đỏ cùng hồ sơ xóa thế chấp.
- Bước 4: Công chứng hợp đồng mua bán sang tên: Đưa Sổ đỏ vừa rút ra đến phòng công chứng uy tín để ký kết hợp đồng chuyển nhượng quyền sử dụng đất và tài sản gắn liền với đất theo đúng quy định pháp luật.
- Bước 5: Hoàn tất nghĩa vụ thuế và nhận phần tiền còn lại: Người mua nộp hồ sơ sang tên tại Văn phòng đăng ký đất đai, nộp thuế thu nhập cá nhân, lệ phí trước bạ và thanh toán nốt số tiền còn lại cho chủ nhà.
4. Những rủi ro cần tránh và kinh nghiệm thực chiến đắt giá
Giao dịch nhà đang thế chấp liên quan đến dòng tiền lớn và nhiều bên tham gia, do đó bạn cần cực kỳ cẩn trọng để tránh những cạm bẫy pháp lý nguy hiểm.
Tránh rủi ro người mua lật lọng sau khi rút sổ
Nhiều chủ nhà lo sợ sau khi người mua đưa tiền giải chấp giúp rút sổ ra rồi, họ lại đổi ý không mua nữa hoặc gây khó dễ. Để phòng tránh, mọi thỏa thuận đặt cọc và giải chấp bắt buộc phải được lập thành văn bản công chứng hoặc có sự chứng kiến của luật sư/văn phòng công chứng uy tín, quy định rõ chế tài đền cọc nặng nếu vi phạm.
Lưu ý về phí phạt trả nợ trước hạn
Hầu hết các ngân hàng đều áp dụng phí phạt trả trước hạn (thường dao động từ 1% đến 3% trên tổng số tiền trả trước) nếu bạn tất toán khoản vay trước thời hạn cam kết trong hợp đồng tín dụng. Hãy cộng khoản phí này vào bài toán tài chính trước khi đưa ra giá bán cuối cùng.
5. Bí quyết tạo lòng tin để bán nhà đang thế chấp nhanh chóng
Tâm lý chung của người mua thường e dè khi nghe đến cụm từ "nhà đang thế chấp ngân hàng" vì sợ vướng rắc rối. Do đó, bạn cần biết cách chủ động xây dựng lòng tin.
Sự minh bạch là chìa khóa vàng
Hãy chủ động cung cấp cho người mua xem hợp đồng tín dụng, giấy xác nhận dư nợ thực tế tại ngân hàng và quy trình giải chấp cụ thể mà ngân hàng đã tư vấn. Sự minh bạch tuyệt đối này sẽ nhanh chóng hóa giải mọi nghi ngờ của khách hàng.
Phối hợp chặt chẽ với văn phòng công chứng
Nên thực hiện mọi giao dịch đặt cọc và giải chấp tại các văn phòng công chứng có liên kết hoặc trực tiếp tại phòng giao dịch của ngân hàng quản lý khoản vay để đảm bảo an toàn tuyệt đối cho dòng tiền của cả hai bên.
Kết luận
Kinh nghiệm bán nhà đang thế chấp ngân hàng không hề phức tạp và đáng sợ như nhiều người vẫn tưởng, miễn là bạn nắm vững hành lang pháp lý, lựa chọn phương án xử lý dòng tiền thông minh và tuân thủ chặt chẽ quy trình 5 bước an toàn. Bằng sự minh bạch và chuyên nghiệp trong giao dịch, bạn hoàn toàn có thể tự tin bán tài sản của mình nhanh chóng, hợp pháp và thu về mức lợi nhuận tối ưu nhất.